Destacados
PROPONE EL VICECOORDINADOR GENERAL DEL GPPAN, JOSÉ MARÍA MARTÍNEZ, REGULAR LAS COMISIONES BANCARIAS PARA EVITAR “COBROS ABUSIVOS E INEQUITATIVOS”


· Ninguna institución bancaria podrá cobrar comisiones, si el Banco de México no emite una autorización positiva o si los servicios no son solicitados por los clientes
· En análisis demuestra que HSBC cobra en México por el uso de una tarjeta de crédito 77%, mientras que en Inglaterra cobra 16%; Banamex cobra a los mexicanos 85% por el mismo servicio, mientras en Estados Unidos su tarifa es del 9%
A fin de evitar abusos e incrementos arbitrarios en el cobro de comisi ones bancarias, el Vicecoordinador General del Grupo Parlamentario del Partido Acción Nacional (PAN), José María Martínez Martínez, propuso al Senado de la República una modificación en la ley para que ningún banco pueda cobrar comisiones si no están autorizadas por el Banco de México o si los servicios que pretendan cobrar no son solicitados expresamente por los clientes, toda vez que en la actualidad no existe ningún artículo en ninguna ley que prohiba o regule este tipo de cobros irregulares.
Luego de presentar un análisis de las comisiones por servicios bancarios que los bancos nacionales y extranjeros ofrecen en México, el vicecoordinador del Grupo Parlamentario del Partido Acción Nacional, explicó que es necesario “establecer una regla general en nuestro país, para evitar abusos e inequidades que afectan todos los días a los usuarios del sistema bancario nacional”.
Al proponer una iniciativa de reforma al artículo 6 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros, José María Martínez detalló que la falta de regulación en la materia, ha hecho que México sea uno de los países donde se cobran las comisiones bancarias más elevadas, como lo hacen los bancos Banamex, HSBC, Citigroup, Scotiabank Inverlat y BBVA, de acuerdo a los informes que han publicado en los últimos cuatro años la Comisión Nacional Bancaria y de Valores (CNBV) y la Conducef.
Por ejemplo, explicó el senador por el estado de Jalisco: el banco HSBC cobra a sus clientes en México por el uso de una tarjeta de crédito, un interés anual del 77 por ciento, mientras que a los usuarios de Inglaterra, en aquella nación, sólo les cobra el 16 por ciento.
El banco Scotiabank-Inverlat cobra a los mexicanos un interés del 77 por ciento también, por el mismo servicio, mientras que a los canadienses en su país sólo les ha establecido el 18 por ciento de interés; lo mismo sucede con Bancomer BBVA que en nuestro país cobra una tasa de 80 por ciento, mientras que en España sólo es del 25 por ciento; y Banamex cobra un interés del 9 por ciento en Estados Unidos, por el uso de una tarjeta de crédito, mientras que el mismo banco en México ha establecido una tasa del 85 por ciento por el mismo servicio.
Otro ejemplo de inequidad y falta de regulación, explicó el legislador, es la comisión para pagar los servicios telefónicos en ventanillas bancarias, pues mientras Banorte, BBVA Bancomer o Santander Serfin cobran 12 pesos, y Banamex cobra 15 pesos, los siguientes bancos reciben el pago del servicio telefónico sin costo alguno: Scotiaban-Inverlat, Ixe, Inbursa, Interacciones, Bansi, Banca Afirme y Banco del Bajío.
Martínez Martínez manifestó que es muy lamentable que a pesar de existir la Ley Federal de Competencia Económica, las principales dependencias de Gobierno Federal no han podido hacer nada en nuestro país para evitar y castigar las prácticas monopólicas o el abuso en el establecimiento arbitrario e incremento de las tarifas por servicios bancarios.
José María Martínez dijo: “en los últimos cuatro años las comisiones por servicios bancarios en México pasaron de representar el 13 por ciento de los ingresos de la banca mexicana, al 39 por ciento en la actualidad, lo que ubica a México por encima de naciones como, España, Francia y Gran Bretaña, donde las comisiones representan 30, 33 y 36 por ciento de sus ganancias”.
Además, señaló, los ingresos obtenidos por comisiones bancarias de los bancos que operan en México, se incrementaron en 12 millones de pesos, al pasar de 54.5 a 66.5 mdp en 2011.
Cabe señalar que en México se paga hasta 1.7 dólares por retirar dinero de un cajero automático que no es de la red del banco, mientras que en Chile, Argentina y Venezuela se paga menos de 1 dólar. O bien, el costo promedio de un cheque rechazado en México es cercano a los 70 dólares (800 pesos aproximadamente), mientras que en Estados Unidos ese cobro es de 30 dólares.
En este sentido, el senador destacó que “las comisiones cobradas por los bancos extranjeros en México, no corresponden con las cobradas por servicios similares en sus países de origen, lo que perjudica a los usuarios del sistema financiero de nuestro país”.
Dijo que actualmente en México los bancos pueden establecer de manera arbitraria los montos para fijar sus comisiones, sin que ninguna entidad gubernamental pueda regularlas, ya que la ley no lo contempla.
El también vicepresidente de la Junta de Coordinación Política del Senado de la República, agregó que la falta de regulación en esta materia, ha hecho que los bancos se fijen metas “que no implican asumir los riesgos naturales del oficio, a pesar de que afirmen estar dispuestos a colaborar con más crédito para la reactivación económica del país”.
El senador José María Martínez precisó que mientras no haya una regulación mínima en el cobro de comisiones bancarias, la banca comercial de nuestro país seguirá centrando sus utilidades en las altas comisiones de sus servicios y, al mismo tiempo, se mantendrán “muy lejos de colaborar con el desarrollo nacional y de invertir decididamente en el otorgamiento de créditos para la reactivación económica” que tanta falta le hace a los mexicanos.
El senador explicó que la modificación que propone hacer al artículo 6 de la Ley mencionada, establece que las instituciones de crédito “deberán registrar ante el Banco de México las comisiones que cobran al cliente por la realización de operaciones activas, pasivas o de servicios, así como sus respectivas modificaciones” cuando menos 30 días naturales antes de cualquier incremento.
Finalmente, añadió, el Banco de México tendrá la facultad de formular observaciones a la aplicación de nuevas comisiones o cuando las vigentes impliquen un incremento, por lo que “de no existir” una observación, las comisiones entrarán en vigor 30 días después, pero si la autoridad “determina” que la comisión afecta el sano desarrollo del sistema financiero, inhibe la competencia o no refleja las condiciones del mercado, “podrá prohibir que se continúe aplicando, y en su caso, ordenar la devolución al cliente del importe de las comisiones aplicadas”.


Destacado Tlaxcala
San Miguel Contla amplía su infraestructura sanitaria
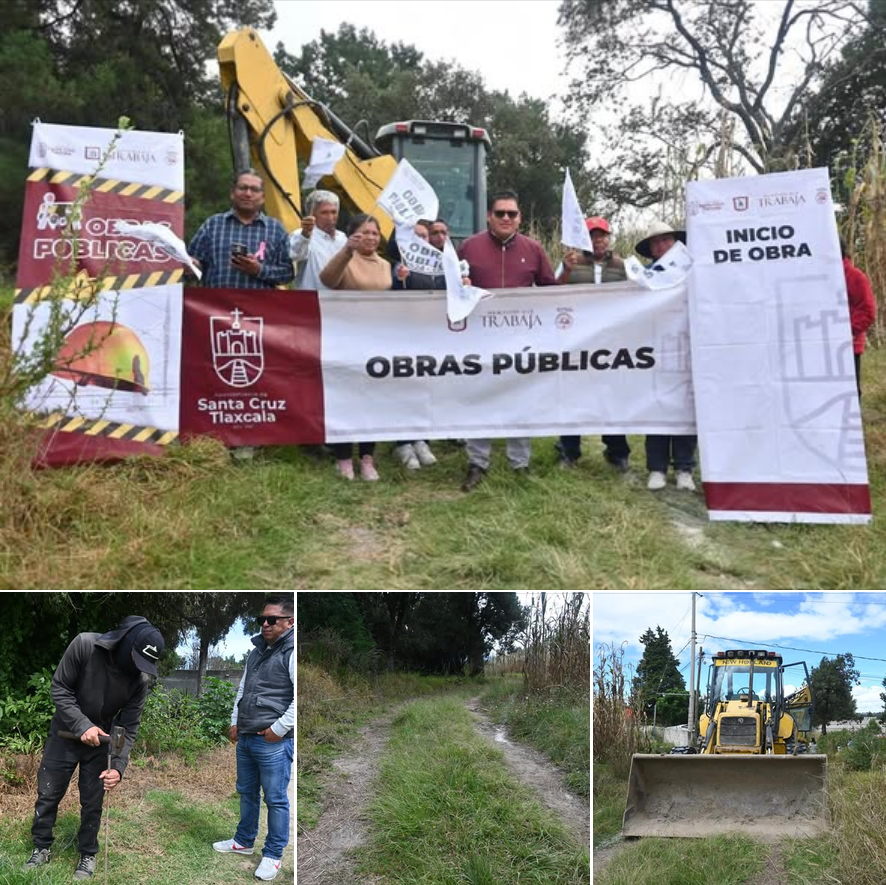
 San Miguel Contla amplía su infraestructura sanitaria
Destacado Tlaxcala
¡𝗔𝗛𝗢𝗥𝗥𝗔 𝗘𝗦 𝗖𝗨𝗔𝗡𝗗𝗢!
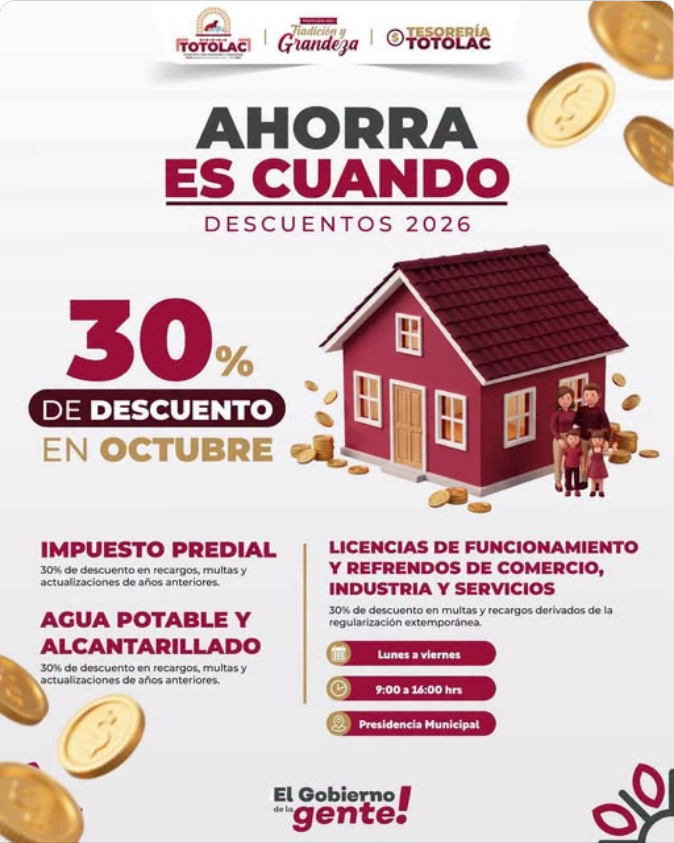
 Impuesto predial: 30% de descuento en recargos, multas y actualizaciones de años anteriores. Agua potable y alcantarillado: 30% de descuento en recargos, multas y actualizaciones de años anteriores. Licencias de funcionamiento y refrendos: 30% de descuento en multas y recargos por regularización extemporánea de comercio, industria y servicios.
 Vigencia: Durante octubre de 2026.
 Horario: Lunes a viernes, de 9:00 a 16:00 horas.
 Lugar: Presidencia Municipal de Totolac.
 ¡Aprovecha estos beneficios, ponte al corriente y contribuye al desarrollo de nuestro municipio!
Destacado Tlaxcala
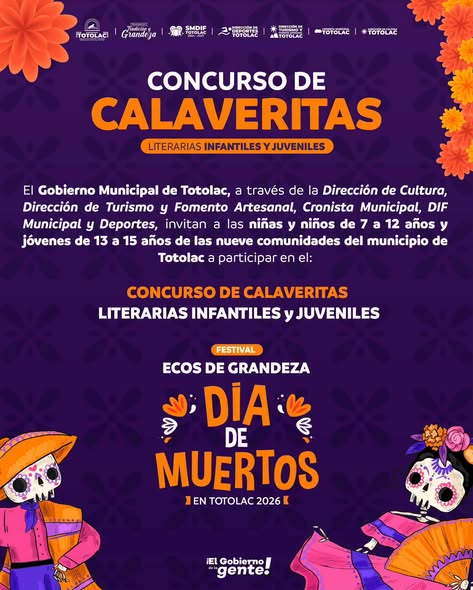
¡𝗖𝗢𝗡𝗖𝗨𝗥𝗦𝗢 𝗜𝗡𝗙𝗔𝗡𝗧𝗜𝗟 𝗬 𝗝𝗨𝗩𝗘𝗡𝗜𝗟 𝗗𝗘 𝗖𝗔𝗟𝗔𝗩𝗘𝗥𝗜𝗧𝗔𝗦 𝟮𝟬𝟮𝟲!

 !
 .


-

 Destacado Guanajuato10 años ago
Comité Olímpico Mexicano, y el CODE #Guanajuato firman convenio
-

 Nacional13 años ago
Aleira Avendaño se desnuda en revista Playboy
-

 Destacado Guanajuato10 años ago
Participó el Gobernador, Miguel Márquez en la Toma de Protesta de su Homólogo del Estado de Aguascalientes, Martin Orozco
-

 Destacado Guanajuato8 años ago
Aprenden productores manejo agroecológico de plagas
-

 Noticias Nacional13 años ago
Natural VIP ¡¡Comida Sana, comida deliciosa!!
-

 Destacado Tlaxcala12 años ago
Leones deambulando por La Malinche.
-

 Destacado Guanajuato4 años ago
Inicia el 21 de septiembre la Semana Estatal de Salud de la Adolescencia 2022
-

 Nacional13 años ago
Descubren agujeros negros en el mar